Domain umweltgefährdender-stoff.de kaufen?
Wir ziehen mit dem Projekt
umweltgefährdender-stoff.de um.
Sind Sie am Kauf der Domain
umweltgefährdender-stoff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umweltgefährdender-stoff.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
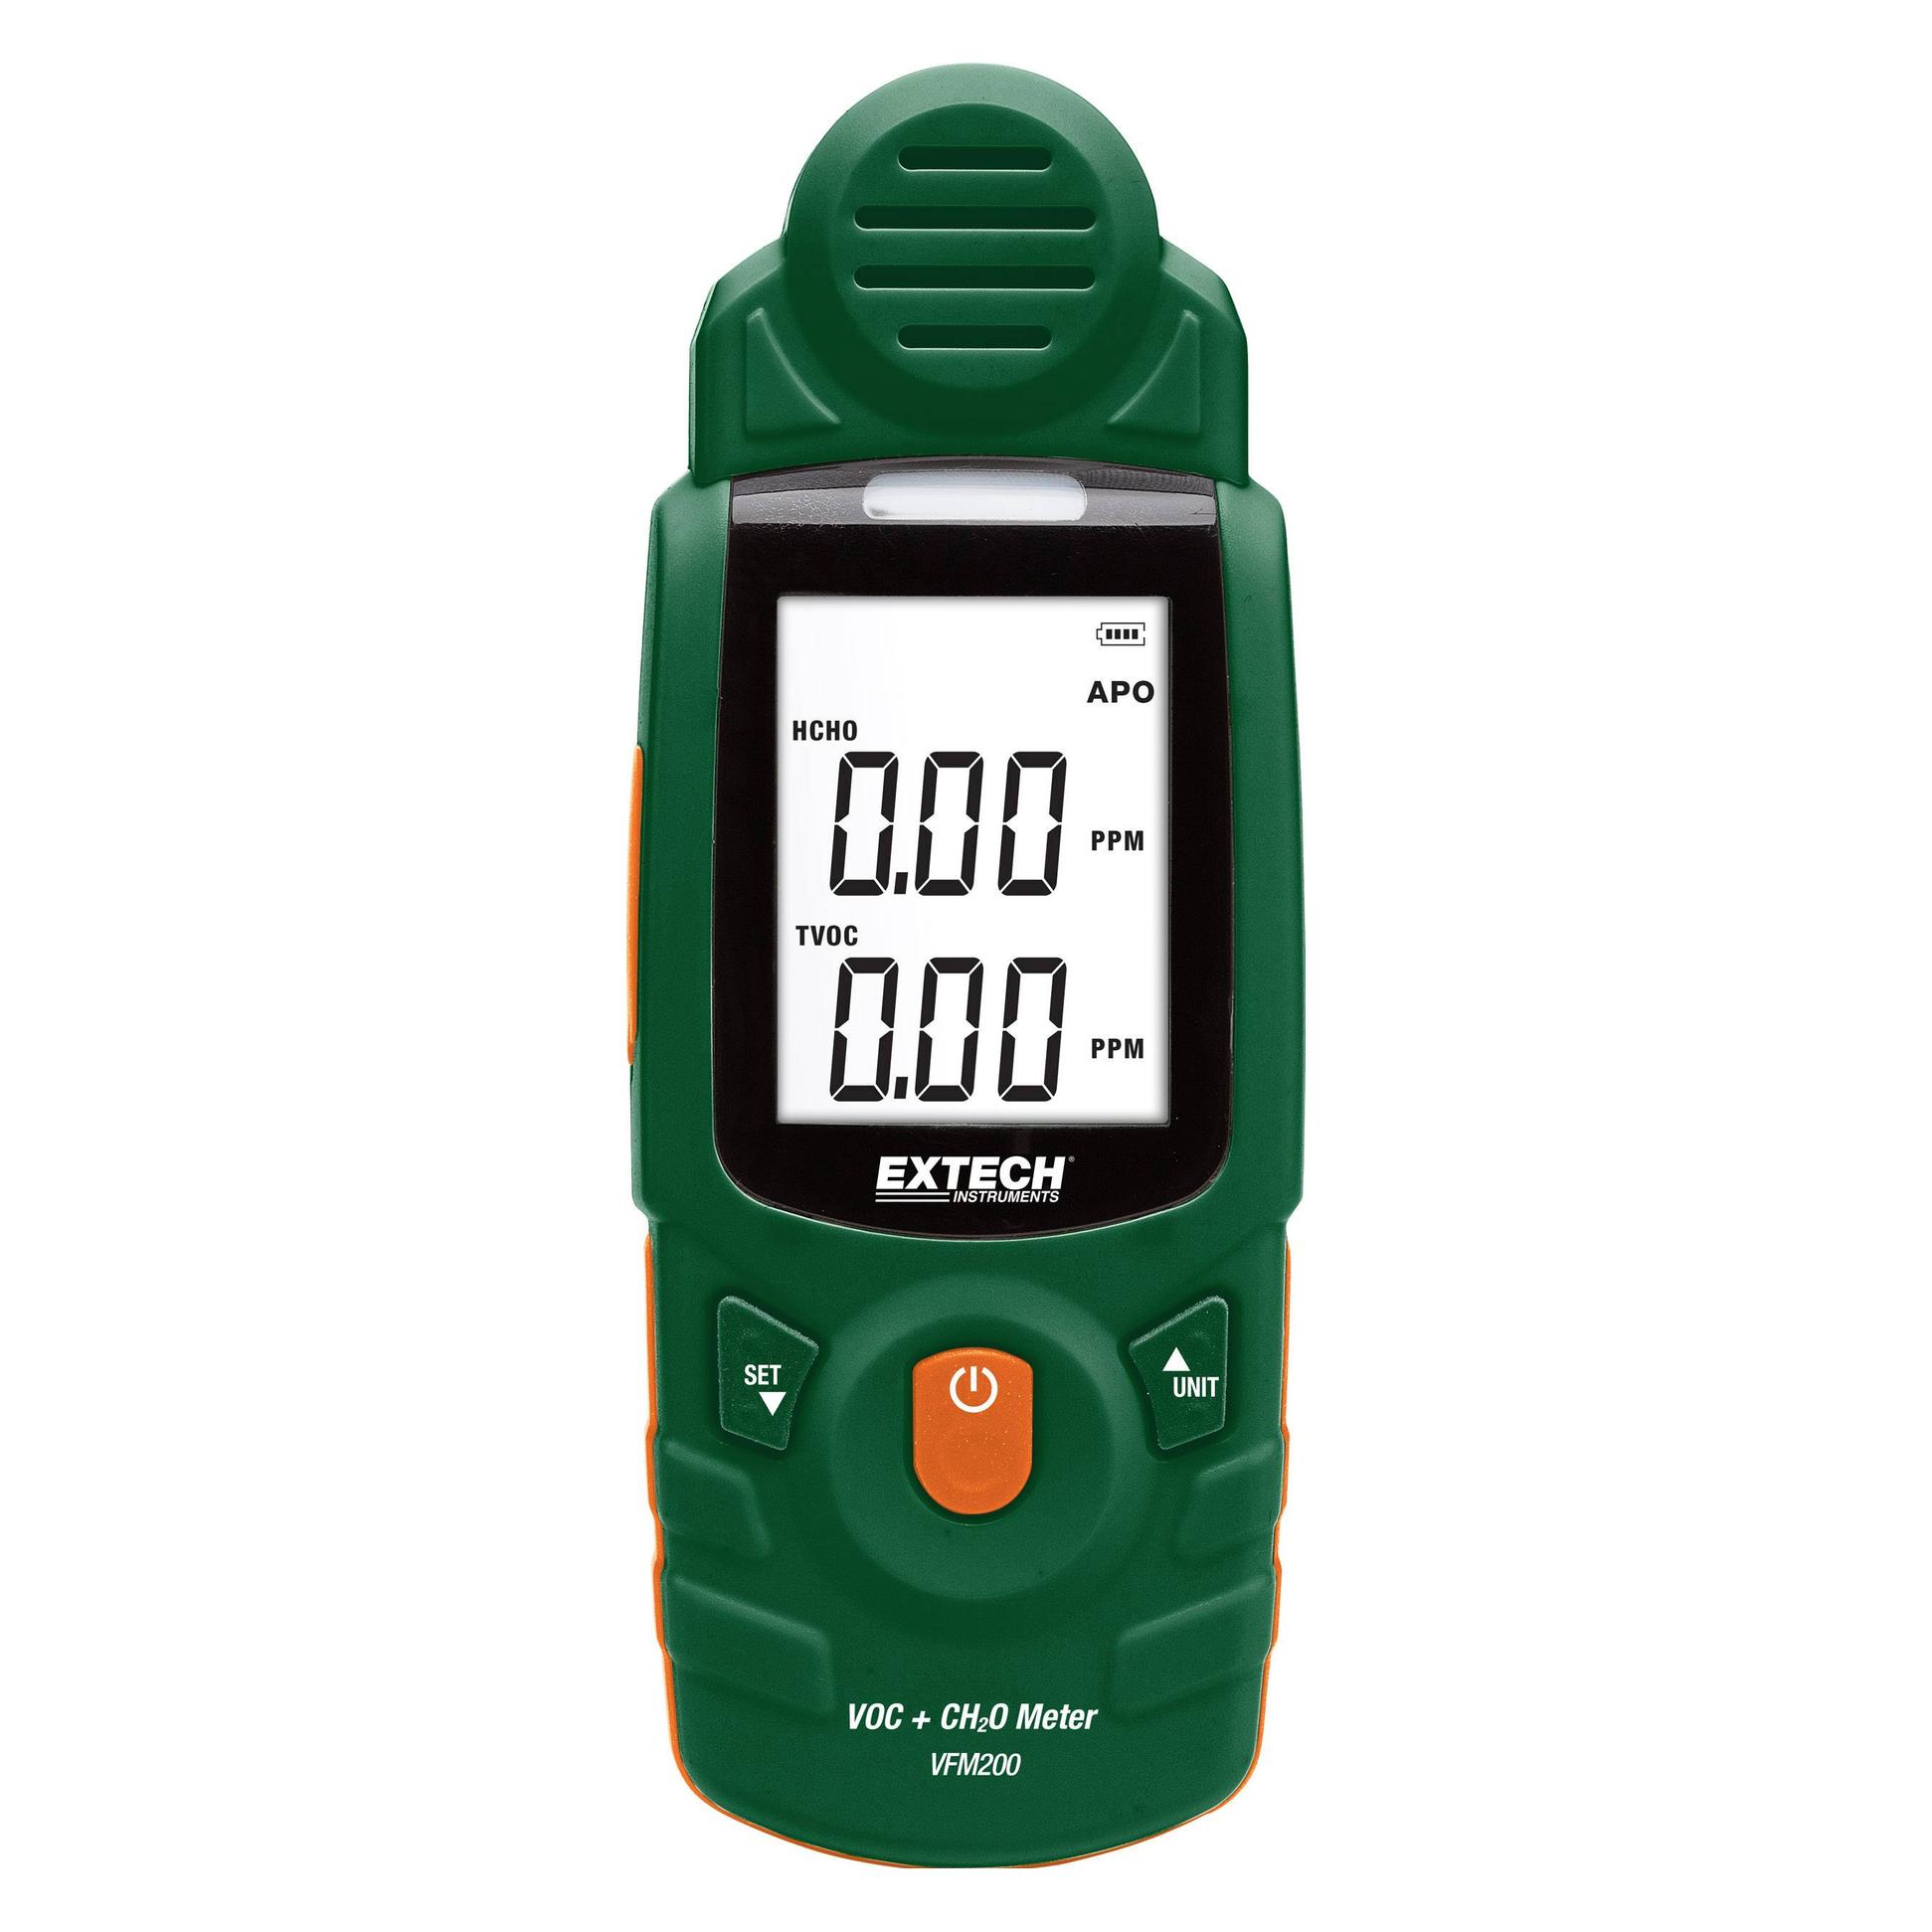
Extech, Detektor, VFM200 Schadstoff-Messgerät (Schadstoff Messgerät)Das VFM200 ist ein Messgerät für flüchtige organische Verbindungen (VOCs) und Formaldehyd, das die Konzentrationen in Echtzeit misst. Es zeichnet sich durch eine schnelle Reaktionszeit aus, ist kompakt und leicht zu transportieren, was es hervorragend für die Überprüfung der Innenraumluftqualität in Wohnungen, Büros, Fabriken, Hotels, Schulen und anderen Innenräumen geeignet macht. Mögliche Quellen für VOCs sind Farben, Beschichtungen, Klebstoffe, Zigarettenrauch, Pestizide, Körperpflegeprodukte, Autoabgase, neue Möbel, Wandbeläge, Haushaltsreiniger und Kochbrennstoffe. Zu den Chemikalien gehören Aceton, Ethylenglykol, Formaldehyd, Xylol, 1,3-Butadien, Tetrachlorethen, Schwefelwasserstoff, Ammoniak, Toluol, Benzol, Methylenchlorid, Perchlorethylen und MTBE.278,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RS PRO, Detektor, Ultrasonic leak and emission detectorGerätetyp: Handheld Anzeigeart: LED Akustischer Alarm: Ja Visueller Alarm: Ja Stromversorgung: Batterie Batterietyp: 9 V Abmessungen: 70 x 28 x 255 mm Höhe: 255 mm Nicht zur Erkennung von Lecks brennbarer Gase geeignet. Vollständige Anleitungen, Gehörschutz, Zubehör für den Einsatz an schwer zugänglichen Stellen, geformter Koffer, Bedienungsanleitung. Akustischer und visueller Gas- und Luftleckdetektor. Ein Ultraschallsensor zur Erkennung von Gas- oder Luftlecks. Kann mit einem Sender verwendet werden, um Lecks im Dach, in der Windschutzscheibe oder in Dichtungen zu lokalisieren und um Rohre und leere Leitungen anzuzeigen. Visuelle Balken-LED-Anzeigen und akustische Signalisierung. Benötigt 2 PP3-Batterien. Erkannte Gase: Nicht spezifisch.439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments, Detektor, Aerosolmessgerät (Schadstoff Messgerät)Der Multifunktions-Partikelzähler kann die Massenkonzentration, Formaldehyd und TVOC messen. Er ist speziell für die Messung in Innenräumen vorgesehen. Das 320 x 240 Pixel grosse Display zeigt direkt die aktuellen Messwerte an. Durch die einfache Bedienbarkeit und das grosse Display ist dieser Partikelzähler optimal für die Messung in Büroräumen, Schulen und Wohnräumen geeignet. Mithilfe der Datenloggerfunktion können Sie die letzten Parameter jederzeit einsehen. Dank des eingebauten Lithium-Ionen-Akkus können Sie den Partikelzähler frei an Ihrem Arbeitsplatz positionieren.209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko - Star TrekWinning Moves Risiko Star Trek Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die Sternenflotte zu übernehmen. Schlüpfen Sie in die Rolle eines Captains, stellen Sie Ihr eigenes Away-Team zusammen, kom...54,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Lang:Sicherheit, Gefahr, Risiko und Vor, Fachbücher von Alexander LangDas Fachbuch "Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht" bietet eine umfassende Analyse der relevanten Begriffe und Konzepte im Kontext der Basisverordnung (VO (EG) Nr. 178/2002). Es richtet sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht, insbesondere im Wirtschaftsrecht. Die Publikation beleuchtet die Herausforderungen und rechtlichen Rahmenbedingungen, die mit der Sicherheit von Lebensmitteln verbunden sind, und bietet wertvolle Einblicke in die Risikobewertung und die Vorsorgestrategien, die zur Gewährleistung der Lebensmittelsicherheit erforderlich sind. Durch die klare Struktur und die fundierte Darstellung der Themen ermöglicht das Buch eine tiefgehende Auseinandersetzung mit den rechtlichen Aspekten, die für die Praxis von Bedeutung sind. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Rahmenbedingungen im Lebensmittelrecht beschäftigen und ein besseres Verständnis für die Zusammenhänge zwischen Sicherheit, Gefahr und Risiko entwickeln möchten.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech, Detektor, VFM200 Schadstoff-Messgerät (Schadstoff Messgerät)Das VFM200 ist ein Messgerät für flüchtige organische Verbindungen (VOCs) und Formaldehyd, das die Konzentrationen in Echtzeit misst. Es zeichnet sich durch eine schnelle Reaktionszeit aus, ist kompakt und leicht zu transportieren, was es hervorragend für die Überprüfung der Innenraumluftqualität in Wohnungen, Büros, Fabriken, Hotels, Schulen und anderen Innenräumen geeignet macht. Mögliche Quellen für VOCs sind Farben, Beschichtungen, Klebstoffe, Zigarettenrauch, Pestizide, Körperpflegeprodukte, Autoabgase, neue Möbel, Wandbeläge, Haushaltsreiniger und Kochbrennstoffe. Zu den Chemikalien gehören Aceton, Ethylenglykol, Formaldehyd, Xylol, 1,3-Butadien, Tetrachlorethen, Schwefelwasserstoff, Ammoniak, Toluol, Benzol, Methylenchlorid, Perchlorethylen und MTBE.278,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RS PRO, Detektor, Ultrasonic leak and emission detectorGerätetyp: Handheld Anzeigeart: LED Akustischer Alarm: Ja Visueller Alarm: Ja Stromversorgung: Batterie Batterietyp: 9 V Abmessungen: 70 x 28 x 255 mm Höhe: 255 mm Nicht zur Erkennung von Lecks brennbarer Gase geeignet. Vollständige Anleitungen, Gehörschutz, Zubehör für den Einsatz an schwer zugänglichen Stellen, geformter Koffer, Bedienungsanleitung. Akustischer und visueller Gas- und Luftleckdetektor. Ein Ultraschallsensor zur Erkennung von Gas- oder Luftlecks. Kann mit einem Sender verwendet werden, um Lecks im Dach, in der Windschutzscheibe oder in Dichtungen zu lokalisieren und um Rohre und leere Leitungen anzuzeigen. Visuelle Balken-LED-Anzeigen und akustische Signalisierung. Benötigt 2 PP3-Batterien. Erkannte Gase: Nicht spezifisch.439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
PCE Instruments, Detektor, Aerosolmessgerät (Schadstoff Messgerät)Der Multifunktions-Partikelzähler kann die Massenkonzentration, Formaldehyd und TVOC messen. Er ist speziell für die Messung in Innenräumen vorgesehen. Das 320 x 240 Pixel grosse Display zeigt direkt die aktuellen Messwerte an. Durch die einfache Bedienbarkeit und das grosse Display ist dieser Partikelzähler optimal für die Messung in Büroräumen, Schulen und Wohnräumen geeignet. Mithilfe der Datenloggerfunktion können Sie die letzten Parameter jederzeit einsehen. Dank des eingebauten Lithium-Ionen-Akkus können Sie den Partikelzähler frei an Ihrem Arbeitsplatz positionieren.209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko - Star TrekWinning Moves Risiko Star Trek Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die Sternenflotte zu übernehmen. Schlüpfen Sie in die Rolle eines Captains, stellen Sie Ihr eigenes Away-Team zusammen, kom...54,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Risiko - Transformers retroWinning Moves Risiko - Transformers retro Das Spiel beginnt mit einer von Menschen bewohnten Welt, die aber unmittelbar vor der Invasion durch die Decepticons steht! Die mächtigen Autobots, die von der Mitte des Spielbretts starten, sind die einzige Hoffnung der Menschheit. Die Decepticons haben jed...18,31 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.